Domain rockerclubs.de kaufen?
Wir ziehen mit dem Projekt
rockerclubs.de um.
Sind Sie am Kauf der Domain
rockerclubs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rockerclubs.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
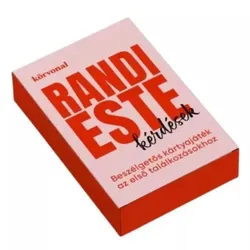
Treffen - Kartenspiel auf UngarischDieses Kartenspiel ist perfekt für schüchterne Treffen, romantische Verabredungen und ein lockeres Kennenlernen! Die Karten enthalten amüsante, tiefgründige und unerwartete Fragen, die euch dabei helfen, euch auf eine entspannte und unterhaltsame Weise besser kennenzulernen.Das Ziel des Spiels ist einfach: Zieht eine Frage und antwortet ehrlich, aber so, wie es euch angenehm ist. Das Spiel hilft, Spannungen und peinliche Augenblicke abzubauen und stattdessen fröhliche und bedeutsame Gespräche zu schaffen.Es ist ein perfektes Werkzeug, um euch besser kennenzulernen und das Eis zu brechen – und wenn ihr Glück habt, werdet ihr euch noch Jahre später an die Antworten erinnern, die euch zusammengebracht haben, sei es als Freunde oder in romantischer Hinsicht.Das Spiel richtet sich auch an Paare, die sich bereits in einer Beziehung befinden, und wird ebenso angenehm und fesselnd sein.Dank seiner kompakten Größe könnt ihr es leicht mit ins Café, in den Park oder sogar bei einem Abendspaziergang mitnehmen.Die Box enthält 60 Fragen.18,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Treffen - Kartenspiel auf UngarischDieses Kartenspiel ist perfekt für schüchterne Treffen, romantische Verabredungen und ein lockeres Kennenlernen! Die Karten enthalten amüsante, tiefgründige und unerwartete Fragen, die euch dabei helfen, euch auf eine entspannte und unterhaltsame Weise besser kennenzulernen.Das Ziel des Spiels ist einfach: Zieht eine Frage und antwortet ehrlich, aber so, wie es euch angenehm ist. Das Spiel hilft, Spannungen und peinliche Augenblicke abzubauen und stattdessen fröhliche und bedeutsame Gespräche zu schaffen.Es ist ein perfektes Werkzeug, um euch besser kennenzulernen und das Eis zu brechen – und wenn ihr Glück habt, werdet ihr euch noch Jahre später an die Antworten erinnern, die euch zusammengebracht haben, sei es als Freunde oder in romantischer Hinsicht.Das Spiel richtet sich auch an Paare, die sich bereits in einer Beziehung befinden, und wird ebenso angenehm und fesselnd sein.Dank seiner kompakten Größe könnt ihr es leicht mit ins Café, in den Park oder sogar bei einem Abendspaziergang mitnehmen.Die Box enthält 60 Fragen.18,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Die erfundene GemeinschaftDie erfundene Gemeinschaft , Über Jahrhunderte hatte sich in Deutschland ein spezifisches Judentum herausgebildet, als ein fest eingebundener Teil der Gesellschaft. Dieses deutsche Judentum wurde mit der Schoah vernichtet. Die hier versammelten Beiträge zeigen, wie sich danach neue jüdische Gemeinden mit aus in Deutschland gestrandeten osteuropäischen Überlebenden ohne wesentliche soziale und kulturelle Bezüge zur deutschen Gesellschaft entwickelten. Diese Einwanderung wurde vermittels des Zentralrats der Juden von der Politik aktiv unterstützt, der Zentralrat bot im Gegenzug der deutschen Erinnerungspolitik seine aktive Unterstützung. Mit der russischsprachigen Einwanderung ab 1990 entwickelte sich eine neue, eigenständige und vielfältige jüdische Kultur, die mit dem bisherigen Nachkriegsjudentum wenig gemein hat. Die jüdische Rolle, ihre ideologische Arbeit, ist noch heute von zentraler Bedeutung für die Legitimation der deutschen Politik und der nationalen Identität. Dies verlangt die kontinuierliche Aufwertung; einerseits vermittels einer veredelten Genealogie mit Bezug auf das alte deutsche Judentum, wozu die 1700-Jahr-Feiern dienlich waren, andererseits durch die enge Anbindung jüdischer Institutionen an den Staat. Die Beiträge beleuchten die deutsche Erfindung des Judentums und hinterfragen das Verhältnis von Antisemitismus und Rassismus. Mit Beiträgen von Sandra Anusiewicz-Baer, Y. Michal Bodemann, Joseph Cronin, Max Czollek, Darja Klingenberg, Armin Langer und Jannis Panagiotidis. , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Bodemann, Y. Michal, Seitenzahl/Blattzahl: 180, Keyword: Antisemitismus; Judentum; Rassismus; Staatsräson, Fachschema: Antisemitismus~Judenverfolgung / Antisemitismus~Erinnerungskultur~Judentum / Geschichte / Allgemeines~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Warengruppe: TB/Politikwissenschaft, Fachkategorie: Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag GmbH, Produktverfügbarkeit: 02, Länge: 200, Breite: 170, Höhe: 17, Gewicht: 262, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fantasie & LeidenschaftFantasie & Leidenschaft , Mit ihrer schwungvollen Linienführung, dem dramatischen Licht und Schatten, ihrer Verve und großen Ausdruckskraft zählen die italienischen Barockzeichnung zu den Kostbarkeiten der Altmeistersammlung des Städel Museums. Sie sind Ausdruck einer Zeit der Gegensätze, die geprägt ist von der Suche nach neuen Ausdrucksformen. Aus dem großen Bestand der Graphischen Sammlung wird hier eine Auswahl von 90 Meisterwerken der führenden Künstler der Zeit vorgestellt. Das Zeichnen war zentraler Bestandteil ihrer künstlerischen Tätigkeit. Die Arbeiten auf Papier legen vielfach die Grundlage für Malerei, Skulptur oder Druckgrafik, behaupten sich aber auch als eigenständige Werke. Ihr Spektrum reicht von der spontan angelegten Skizze über die suchende Studie bis zur präzisen Ausführung. Im Rahmen eines mehrjährigen Forschungsprojekts wurden die Blätter erstmals wissenschaftlich bearbeitet und die bisherigen Zuschreibungen auf den Prüfstand gestellt. Dabei konnten zahlreiche neue Erkenntnisse zu einzelnen Künstlern und ihrer Arbeitsweise, zu den dargestellten Themen und verwendeten Techniken sowie zeitgenössischen und späteren Sammlern gewonnen werden. , Seitenbegrenzungsleuchten > Lichter & Leuchten , Erscheinungsjahr: 202410, Produktform: Kartoniert, Redaktion: Städel Museum, Edition: NED, Seitenzahl/Blattzahl: 304, Keyword: Altmeistersammlung; Barockzeichnung; Bernini; Carracci; Druckgraphik; Linienführung; Malerei; Skulptur; Städel, Fachschema: Malerei (Kunst)~Kunstgeschichte, Fachkategorie: Kunstgeschichte, Warengruppe: HC/Kunstgeschichte, Fachkategorie: Malerei und Gemälde, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Imhof Verlag, Verlag: Imhof Verlag, Verlag: Imhof, Michael, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 280, Breite: 230, Höhe: 28, Gewicht: 1600, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.